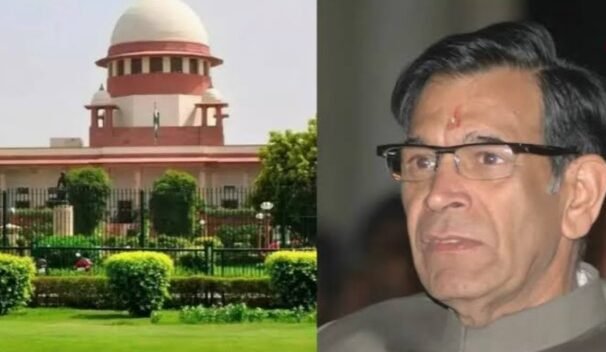
Yuva India: सुप्रीम कोर्ट ने देश के पूर्व मुख्य न्यायाधीश (CJI) दिवंगत जस्टिस वाईके सभरवाल के दो कारोबारी बेटों चेतन सभरवाल और नितिन सभरवाल को बड़ा झटका दिया है। शीर्ष अदालत ने शेयर लेनदेन और दिल्ली में एक महंगी प्रॉपर्टी की खरीद से जुड़े इनकम टैक्स री-असेसमेंट (पुनर्लंकन) के नोटिस को वैध ठहराते हुए उनकी चारों अपीलें खारिज कर दी हैं। इस फैसले के साथ ही आयकर विभाग के लिए दोनों भाइयों के टैक्स असेसमेंट की दोबारा जांच का रास्ता पूरी तरह साफ हो गया है।
क्या है पूरा मामला?
यह पूरा विवाद साल 2010 में नई दिल्ली के प्रतिष्ठित सिकंदरा रोड पर खरीदी गई एक प्राइम प्रॉपर्टी और उससे जुड़े करोड़ों रुपये के शेयर ट्रांजैक्शन से जुड़ा है। अक्टूबर 2007 में सभरवाल बंधुओं और दो अन्य शेयरधारकों ने पवन इम्पेक्स प्राइवेट लिमिटेड और एसवीआईआईटी सॉफ्टवेयर प्राइवेट लिमिटेड के शेयर जीवाईएस रियल एस्टेट प्राइवेट लिमिटेड को बेचने का समझौता किया था। इन शेयरों की बिक्री के लिए क्रमशः 195 करोड़ रुपये और 60 करोड़ रुपये की भारी-भरकम रकम तय की गई थी, जिसमें प्रत्येक शेयरधारक को एक-चौथाई हिस्सा मिलना था।
इनकम टैक्स विभाग को क्यों हुआ शक?
आयकर विभाग की जांच में यह सामने आया कि शेयरों की बिक्री से मिलने वाली यह रकम उन कंपनियों की संपत्तियों (जमीन और इमारतों) के वास्तविक मूल्य से काफी अधिक दिखाई गई थी। विभाग को अंदेशा था कि शेयरों के मूल्यांकन में बड़ा हेरफेर किया गया है। इसके अलावा, इस शेयर बिक्री से मिली भारी रकम का एक बड़ा हिस्सा अप्रैल 2010 में सिकंदरा रोड वाली प्रॉपर्टी को खरीदने में इस्तेमाल किया गया था। इस निवेश के आधार पर सभरवाल भाइयों ने इनकम टैक्स एक्ट की धारा 54F के तहत कैपिटल गेन टैक्स (पूंजीगत लाभ कर) से छूट का दावा किया था।
शुरुआती दौर में चेतन सभरवाल का आकलन वर्ष 2008-09 का रिटर्न दिसंबर 2010 में स्वीकार कर लिया गया था। लेकिन बाद में महानिदेशक (ਡਾਇਰੈਕਟਰ जनरल) की जांच रिपोर्ट और नए तथ्यों के आधार पर आयकर विभाग ने 31 मार्च 2015 को री-असेसमेंट नोटिस जारी कर पुराने मामलों की फिर से जांच शुरू की थी।
सुप्रीम कोर्ट की बेंच का फैसला
जस्टिस जे.बी. पारदीवाला और जस्टिस के. विनोद चंद्रन की बेंच ने सुनवाई के बाद स्पष्ट किया कि आयकर विभाग के पास टैक्स री-असेसमेंट शुरू करने के लिए पर्याप्त और ठोस सामग्रियां मौजूद थीं। अदालत ने कहा कि कानून के तहत ‘रीजन टू बिलीव’ (विश्वास करने का कारण) का मतलब यह कतई नहीं है कि नोटिस जारी करने से पहले ही अधिकारी अंतिम रूप से यह साबित कर दे कि टैक्स चोरी हुई है। उपलब्ध दस्तावेजों और जांच रिपोर्ट के आधार पर मामले की दोबारा जांच करना पूरी तरह वैध है।
सुप्रीम कोर्ट के इस फैसले से अब सभरवाल बंधुओं के वित्तीय वर्ष 2008-09 और 2009-10 के टैक्स असेसमेंट की नए सिरे से जांच का मार्ग प्रशस्त हो गया है।