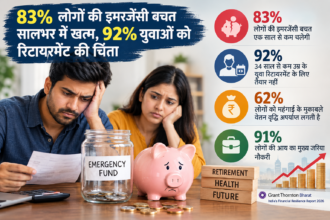

बचत से करीब 3 गुना तेजी से बढ़ा कर्ज, परिवारों की शुद्ध वित्तीय बचत 4% घटी
Yuva India: देश में परिवारों की वित्तीय संपत्ति में बढ़ोतरी के बावजूद कर्ज का बोझ तेजी से बढ़ रहा है। भारतीय रिजर्व बैंक (RBI) के आंकड़ों के अनुसार, वित्त वर्ष 2025-26 में परिवारों की वित्तीय संपत्तियों में करीब 12.8 प्रतिशत की वृद्धि हुई, जबकि वित्तीय कर्ज में लगभग 36.7 प्रतिशत का इजाफा दर्ज किया गया। कर्ज बढ़ने की रफ्तार बचत में हुई बढ़ोतरी से करीब तीन गुना रही। इसका असर परिवारों की शुद्ध वित्तीय बचत पर पड़ा है, जो एक साल में लगभग 4 प्रतिशत घटकर 21.69 लाख करोड़ रुपये रह गई।
आरबीआई के आंकड़ों से पता चलता है कि परिवार बैंक जमा, म्यूचुअल फंड और दूसरे वित्तीय साधनों में निवेश कर रहे हैं, लेकिन साथ ही घर, गाड़ी और अन्य जरूरतों के लिए अधिक कर्ज भी ले रहे हैं। इससे उनकी वित्तीय संपत्ति बढ़ने के बावजूद बचत का वास्तविक अंतर कम हो रहा है।
एक साल में कितनी बदली परिवारों की वित्तीय स्थिति ?
वित्त वर्ष 2024-25 की तुलना में 2025-26 के शुरुआती अनुमानों के अनुसार, परिवारों की वित्तीय संपत्तियों में 38.31 लाख करोड़ रुपये से बढ़कर 43.20 लाख करोड़ रुपये तक पहुंच गई। इस तरह इसमें लगभग 12.8 प्रतिशत की वृद्धि हुई।
वहीं, परिवारों की वित्तीय देनदारियां 15.74 लाख करोड़ रुपये से बढ़कर 21.51 लाख करोड़ रुपये हो गईं। यानी कर्ज में लगभग 36.7 प्रतिशत की बढ़ोतरी दर्ज की गई।
इसका सीधा असर शुद्ध वित्तीय बचत पर दिखाई दिया। वित्त वर्ष 2024-25 में परिवारों की शुद्ध वित्तीय बचत 22.57 लाख करोड़ रुपये थी, जो 2025-26 में घटकर 21.69 लाख करोड़ रुपये रह गई। एक साल में करीब 88 हजार करोड़ रुपये की कमी आई।
शुद्ध वित्तीय बचत का मतलब परिवारों की वित्तीय संपत्तियों में हुई बढ़ोतरी में से नई वित्तीय देनदारियों को घटाने के बाद बची राशि से है। यह आंकड़ा घर, जमीन और अन्य भौतिक संपत्तियों की पूरी तस्वीर नहीं दिखाता।
बैंक जमा और छोटी बचत योजनाओं में बढ़ा निवेश
परिवारों ने बैंक और गैर-बैंकिंग संस्थानों में जमा के रूप में लगभग 15.32 लाख करोड़ रुपये जोड़े। यह पिछले साल के मुकाबले करीब 22.1 प्रतिशत अधिक है। इससे पता चलता है कि बैंक जमा अब भी परिवारों के लिए बचत का एक महत्वपूर्ण माध्यम बने हुए हैं।
इसके अलावा, छोटी बचत योजनाओं में निवेश भी बढ़ा। पीपीएफ को छोड़कर छोटी बचत योजनाओं में निवेश लगभग 48 प्रतिशत बढ़कर 3.45 लाख करोड़ रुपये तक पहुंच गया। इससे संकेत मिलता है कि कई परिवार पारंपरिक बचत विकल्पों में अपनी हिस्सेदारी बढ़ा रहे हैं।
हालांकि, शेयर बाजार में सीधे निवेश की तस्वीर अलग रही। परिवारों ने सीधे शेयरों में निवेश बढ़ाने के बजाय अपनी हिस्सेदारी कम की। इस दौरान शुद्ध निकासी करीब 79,890 करोड़ रुपये रही, जबकि पिछले वर्ष यह लगभग 40,353 करोड़ रुपये थी।
कर्ज बढ़ने के पीछे क्या हैं वजहें?
परिवारों की वित्तीय स्थिति में इस बदलाव के पीछे कई कारण हो सकते हैं। घर खरीदने, वाहन लेने और कारोबार बढ़ाने के लिए कर्ज लेना एक प्रमुख वजह है। इसके अलावा, कर्ज आसानी से उपलब्ध होना और बढ़ते खर्च भी उधारी की जरूरत बढ़ा सकते हैं।
हालांकि, केवल कर्ज बढ़ने के आंकड़ों से यह निष्कर्ष नहीं निकाला जा सकता कि सभी परिवार आर्थिक दबाव में हैं। कुछ परिवार कर्ज लेकर ऐसी संपत्तियां खरीदते हैं, जिनका लाभ उन्हें लंबे समय में मिलता है। इसलिए आय, ब्याज दर, किस्तों और कर्ज की अवधि को भी देखना जरूरी है।
परिवारों के लिए क्या है संकेत ?
वित्तीय विशेषज्ञों के नजरिये से इन आंकड़ों का महत्वपूर्ण संदेश यह है कि केवल निवेश बढ़ाना पर्याप्त नहीं है, बल्कि कर्ज और बचत के बीच संतुलन बनाए रखना भी जरूरी है। परिवारों को अपनी आय के अनुसार खर्च तय करना चाहिए और आपात स्थिति के लिए पर्याप्त बचत रखनी चाहिए।
कर्ज लेने से पहले उसकी ब्याज दर, मासिक किस्त और कुल भुगतान का आकलन करना उपयोगी रहता है। साथ ही, नियमित बचत और अलग-अलग वित्तीय साधनों में संतुलित निवेश से आर्थिक जोखिम कम करने में मदद मिल सकती है।
कुल मिलाकर, वित्त वर्ष 2025-26 के शुरुआती आंकड़े बताते हैं कि भारतीय परिवारों की वित्तीय संपत्ति बढ़ रही है, लेकिन कर्ज उससे कहीं तेज गति से बढ़ा है। यही वजह है कि शुद्ध वित्तीय बचत में गिरावट दर्ज की गई है।